Bayern - Schweiz
Eine Dokumentation über die Behandlung der Briefpost im wechselseitigen Verkehr beider Länder, vor Gründung des Allgemeinen Postvereins vom 1. Oktober 1852 bis 30. Juni 1875.
Teil 1
Spätestens mit Inkrafttreten des Postvertrages zwischen dem Deutsch-Österreichischen Postverein und der Schweiz am 1. Oktober 1852 brachten erstmals geregelte Tarifstrukturen im grenzüberschreitenden Briefpostverkehr beider Länder eine wesentliche Vereinfachung und Erleichterung beim Frankieren und dem Austausch der Sendungen. Dies sollte auch der Idee der beteiligten Postverwaltungen förderlich sein, das Publikum vom bisher gewohnten Postversand der Briefe allmählich auf Frankoversand umzustimmen. Die wirtschaftlichen Vorteile für die Pose lagen auf der Hand. Andererseits konnte durch die Freimachung mit Briefmarken der unerwünschte Nebeneffekt der Unter- oder Falschfrankierung nicht verhindert werden. Um diesen Missstand einzudämmen und zugleich Schaden von der Post abzuwenden, verfügten die Verantwortlichen, dass der vom Empfänger nachzuerhebende Portobetrag auf der Adressseite der Sendung mit blauer resp. roter Kreide oder Tinte ausgewiesen werden musste. Ausnahmen bestätigen auch hier die Regel. Um die folgenden Ausführungen über die neuen Brieftaxen sowie die handschriftlichen Nachtaxierungen im wechselseitigen Verkehr beider Länder dem weniger Vorbelasteten leichter verständlich zu machen, betrachte ich es als sinnvoll, einleitend auf die wichtigsten Tarifbestimmungen jener Zeit einzugehen. Von nun an ermittelten sich die Gebühren für Briefe aus der jeweiligen Meilendistanz vom Aufgabeort bis zum Taxgrenzpunkt (Mitte Lindau-Konstanz) und von dort bis zum Adressaten im Nachbarland. Das galt für Porto- wie für Frankobriefe gleichermassen. Der betreffende Taxanteil beider Länder war bei unfrankierten Briefen neben der Gesamttaxe in Bruchform, z.B. 9/6 oder 6/3, adressseitig auszuweisen. Bei Sendungen mit tarifgerechter Markenfrankatur wurde die dem Nachbarland anteilig zu vergütende Gebühr künftig in aller Regel in der linken unteren Ecke der Briefvorderseite vermerkt, meist mit dem Zusatz «Wfr» (Weiterfranko). Nachstehende Tariftabelle gibt Aufschluss über die Berechnungsgrundlage, wie sie der Postbeamte, aber auch der Postkunde benötigte, urn Briefe von Bayern in die Schweiz oder von dort nach Bayern franko- und portogerecht zu versenden.
Brieftaxsätze
Die einfache Brieftaxe beträgt: Für das Königreich Bayern Von dem betreffenden Taxgrenzpunkt ab nach der Entfernung in gerader Linie: bis auf 10 geographische Meilen:
erster Taxrayon 3 Kr resp. 10 Rp. über 10 bis 20 geographische Meilen: zweiter Taxrayon 6 Kr. resp. 20 Rp. über 20 geographische Meilen: dritter Taxrayon 9 Kr. resp. 30 Rp. (10 geographische Meilen entsprachen 75 km) Für die Schweiz Von dem betreffenden Taxgrenzpunkt ab nach der Entfernung in gerader Linie: bis auf 10 geographische Meilen: erster Taxrayon 10 Rp. resp. 3 Kr. über 10 geographische Meilen: zweiter Taxrayon 20 Rp. resp. 6 Kr.
Aus der Tabelle wird ersichtlich, dass Bayern innerhalb des Deutsch Österreichischen Postvereins in drei Taxrayons aufgeteilt war, das Nachbarland Schweiz jedoch nur zwei Taxrayons zählte. Die Gesamttaxe eines Briefes ermittelte sich folglich daraus, aus welchem Taxrayon des Aufgabelandes die Sendung abgesandt wurde und welcher Taxrayon für die Zustellung im Empfängerland in Frage kam. Im grenznahen Verkehr von und nach Bayern (Rayon limitroph) bei einer maximalen Distanz von fünf geographischen Meilen (37,5 km) in direkter Linie von Postbüro zu Postbüro war eine moderierte Gebühr von drei Kreuzern resp. 10 Rappen tarifgerecht. Die Taxprogression bezog sich in jedem Fall auf ein Loth (= 15 Gramm) Briefgewicht. Sowohl innerhalb des Grenzrayons als auch ausserhalb konnte die Freimachung der Sendungen mit Briefmarken oder in bar vollzogen werden. Der unfreie Versand war ausserdem nach wie vor obligatorisch. Sendungen, die innerhalb des Grenzrayons versandt wurden, unterlagen keiner Gebührenteilung zwischen beiden Ländern. Das jeweilige Aufgabeland konnte in diesem Fall die Franko- oder Portotaxe einbehalten resp. beanspruchen, vorausgesetzt, das Briefgewicht lag nicht über 1 Loth. Andernfalls wurde auch für Sendungen im Grenzrayon eine Gebührenteilung vorgenommen. Teilweise Frankaturen, z.B. bis zur Landesgrenze, waren nicht zulässig. Sendungen dieser Art wurden in jedem Fall mit Nachporto belegt. Die Gültigkeit des Vertrages zwischen dem Deutsch-Österreichischen Postverein und der Schweiz erlosch am 31. August 1868. Ein neuer Vertrag trat am 1. September 1868 in Kraft. Vertragspartner waren der Norddeutsche Bund, Baden, Württemberg, Bayern, Österreich-Ungarn und die Schweiz. Neue, vereinfachte Bestimmungen, insbesondere in Bezug auf die Brieftaxen, brachten weitere Erleichterungen im wechselseitigen Briefverkehr sowohl für die Postverwaltungen, aber auch für das Publikum. Der Wegfall der Taxrayons machte dies möglich. Die Gültigkeit dieses Vertrags endete am 30. Juni 1875 auf Grund der Mitgliedschaft beider Länder ab 1. Juli 1875 im Allgemeinen Postverein (UPU).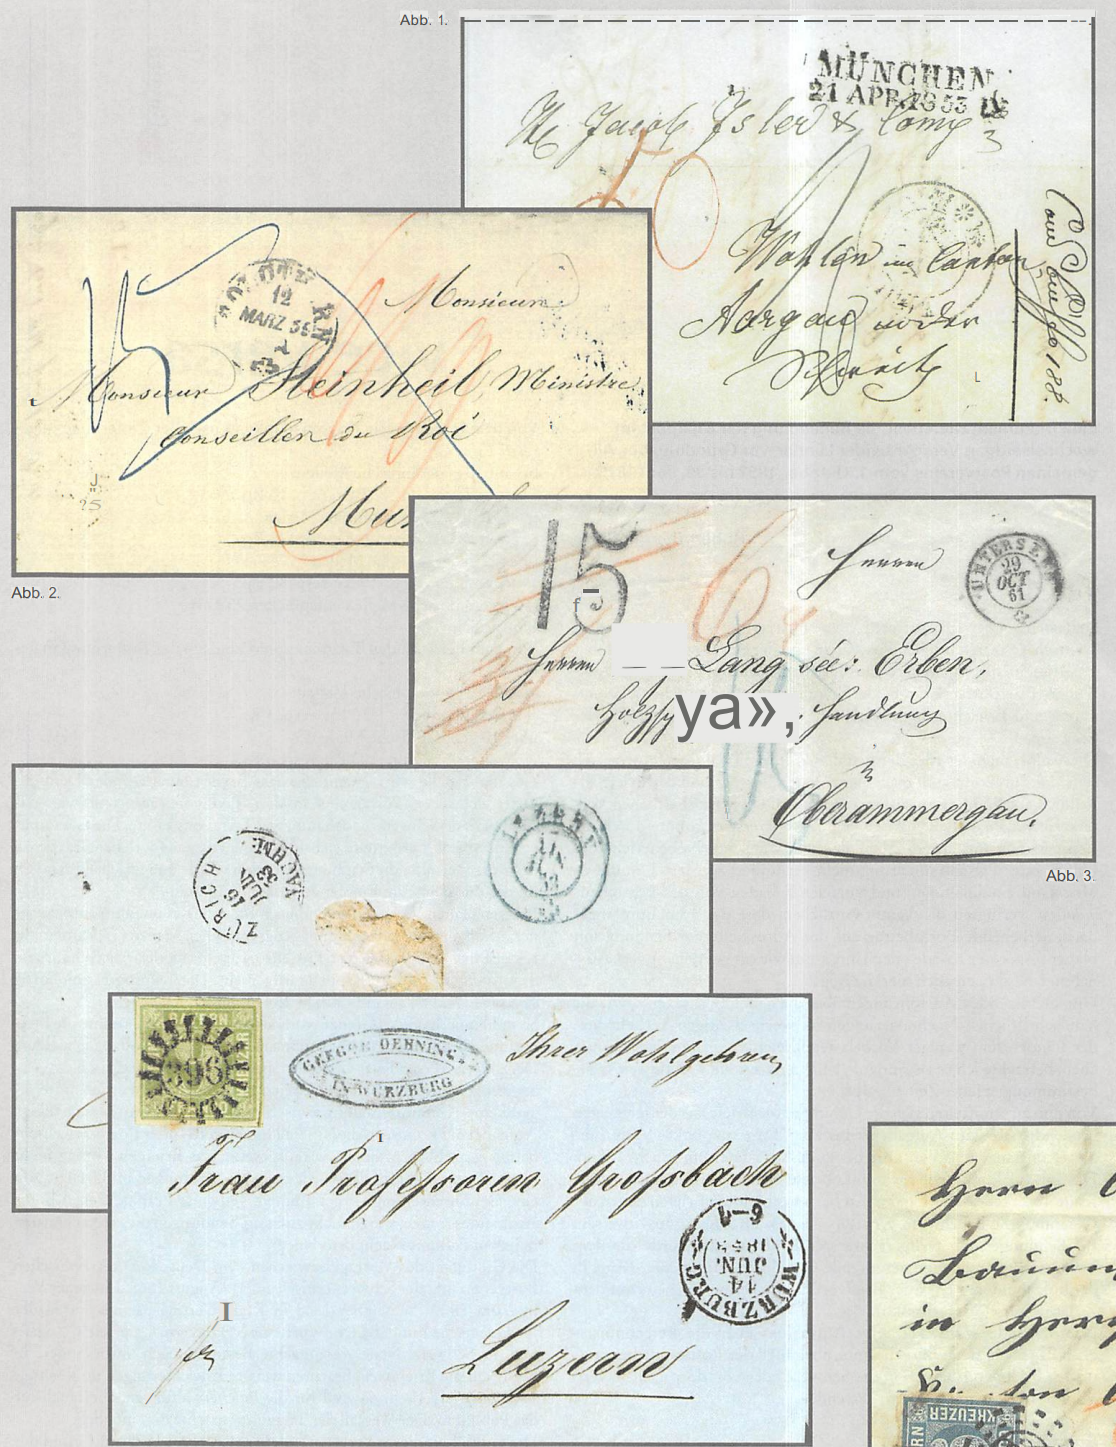
Abb. 4. Vorder- und Rückseite. Der Brief zeigt diese Form der sog. geteilten Frankoabgeltung, welche von Sammlern wie Berufsphilatelisten immer wieder fälschlicherweise als Teilfrankatur bezeichnet wird.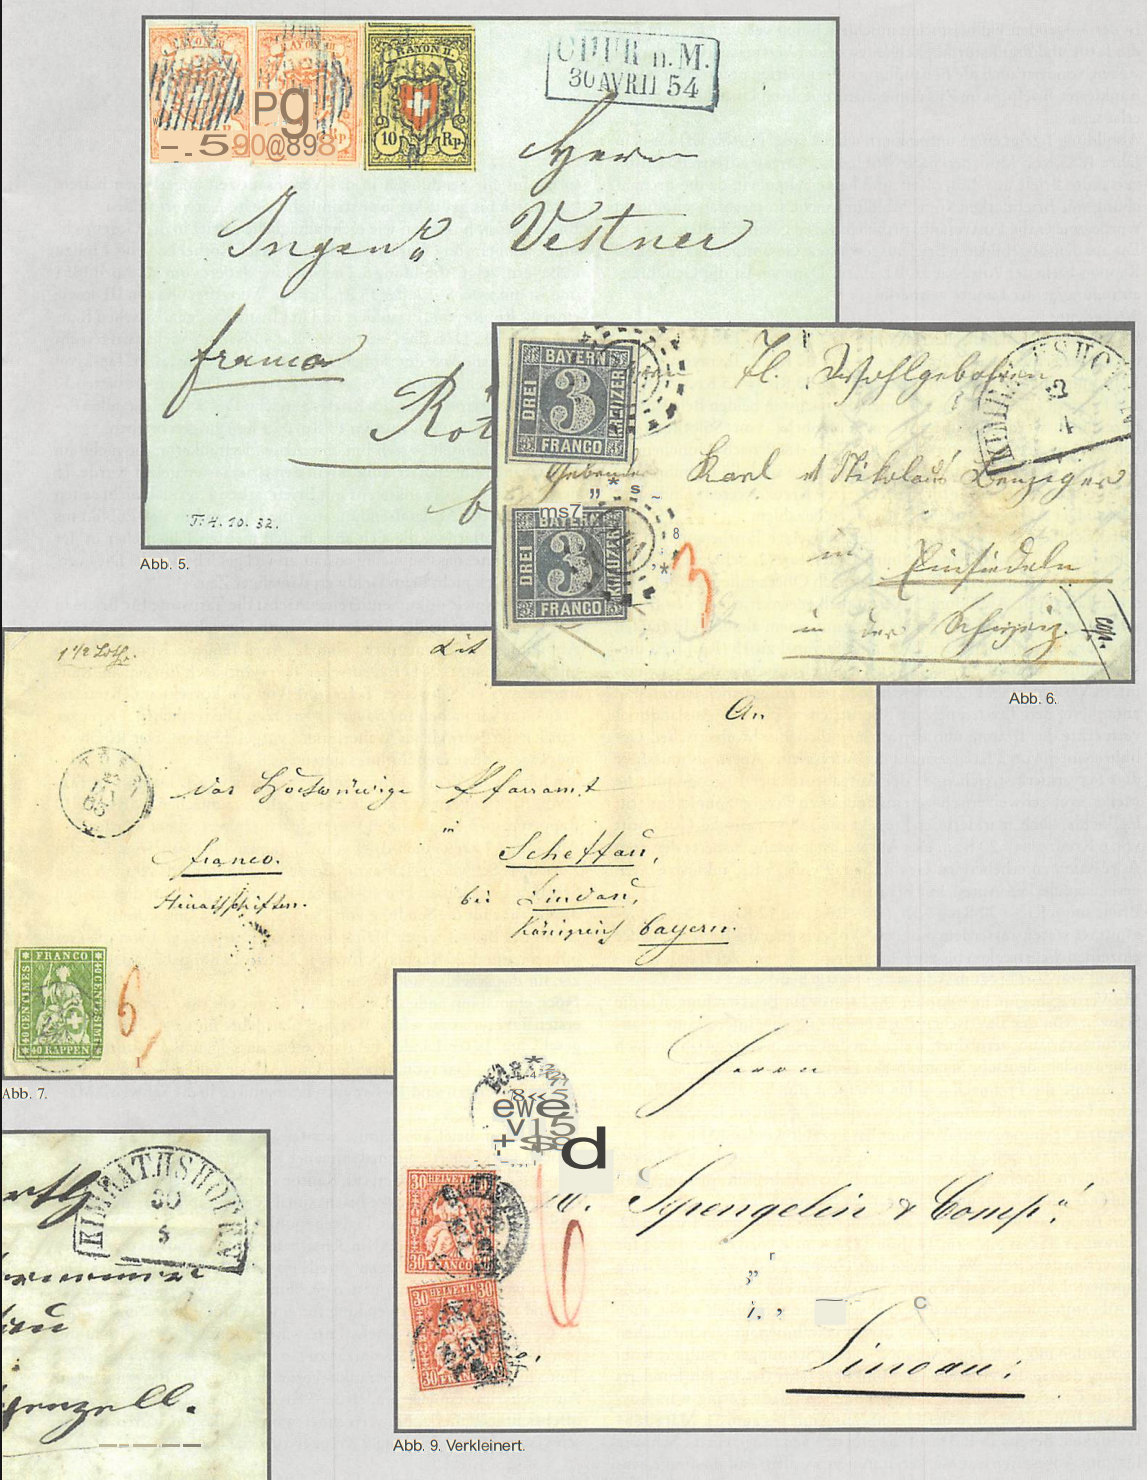
In den folgenden Fallbeispielen möchte ich nun versuchen, nicht nur die Tarife und Frankaturmöglichkeiten beider Vertragsparteien darzustellen, sondern auch die Behandlung unfrankierter, unter- oder falsch frankierter Briefpost im Zusammenhang mit ihren Ursachen näher zu erläutern.
Abbildung 1 zeigt einen unfrankierten Brief (sog. Portobrief) aus dem Jahre 1853, von München nach Wohlen im Aargau adressiert. Unfrei versandte Briefe aus dieser Zeit sind keine Seltenheit, da die Freimachung mit Briefmarken vom Publikum nicht so rasch angenommen wurde, wie es die Postverantwortlichen gerne gesehen hätten. Die auf dem abgebildeten Brief ausgewiesene Gesamtportotaxe von 50 Rappen hatte der Adressat zu bezahlen. Daneben ist die Gebührenaufteilung beider Länder vermerkt.
9/6 bedeutet:
9 Kreuzer vereinsländischer Taxanteil = 30 Rp. 3. Taxrayon
6 Kreuzer Schweizer Taxanteil = 20 Rp. 2. Taxrayon
Vom Empfänger wurden erhoben total 50 Rp.(= 15 Kreuzer)
Als Pendant zu Abbildung 1 können die nächsten beiden Belegstücke bezeichnet werden. Zunächst ein Portobrief von Solothurn (2. Schweizerischer Taxrayon) vom 12. März 1859 nach München (3. Deutscher Taxrayon, Abb. 2). Mit roter Tinte sind die Gebührenanteile vermerkt: 6 Kreuzer für die Schweiz, 9 Kreuzer vereinsländischer Anteil. Der Adressat hatte 15 Kreuzer zu bezahlen. Offensichtlich etwas konfus war der Schweizer Postbeamte am 29. Oktober 1861 im kleinen Postbüro Unterseen (2. Schweizer Taxrayon) bei der Austaxierung des Briefes nach Oberammergau (3. Deutscher Taxrayon). Abbildung 3: Vermutlich verwechselte er den bayrischen Ortsnamen auf den ersten Blick mit einem ähnlich klingenden Schweizer Ortsnamen. Der Taxzahlen-Stempel zu 15 (Rp.) lässt diesen Schluss zu. Diese Stempel fanden nämlich ausschliesslich Schweiz intern Verwendung. Er erkannte jedoch rechtzeitig seinen Irrtum und annullierte den Taxstempel mit Rötelstrichen. Für den Auslandbrief vermerkte der Beamte nun den vermeintlichen schweizerischen Gebührenanteil von 3 Kreuzern auf der Adressseite. Abermals musste er den Taxvermerk streichen, da der Aufgabeort über 10 geographische Meilen vom schweizerisch-vereinsländischen Taxgrenzpunkt entfernt lag. Schliesslich markierte er korrekt die schweizerische Gutschrift von 6 Kreuzern (= 20 Rp.). Das Auswechselpostamt notierte den vom Adressaten zu erhebenden Gesamtbetrag von 15 Kr., inklusive 9 Kr. vereinsländischen Anteil, mit Blaustift.
Briefe mit 6 Kr. (= 20 Rp.), 9 Kr. (= 30 Rp.) und 12 Kr. (= 40 Rp.) Gesamttaxe waren ausserdem möglich. Wobei immer die Entfernung der einzelnen Wegstrecken bis zum Taxgrenzpunkt resp. zur Landesgrenze und von dort bis zum Adressaten massgebend war. Mit Vertragsbeginn im Oktober 1852 wurde für Briefsendungen in die Schweiz von der Bayrischen Postverwaltung eine interessante Frankierungsvariante verordnet, welche in den ersten Vertragsjahren auch einige andere deutsche Staaten praktizierten. So konnte die Freimachung der Briefpost nur bis zur vereinsländischen Grenze mit Briefmarken bewerkstelligt werden. Die Schweizer Wegstrecke musste vom Absender bar bezahlt werden (Abb. 4). Auf Schweizer Seite gab es für eine derartige Massnahme keinerlei Weisungen. Briefsendungen waren ab Vertragsbeginn im Frankofall immer bis zum Empfänger mit Marken freizumachen.
Der Brief aus Würzburg (3. deutscher Taxrayon) nach Luzern (2. Schweizer Taxrayon) vom 14. Juni 1853 wurde vorschriftsmässig für die vereinsländische Wegstrecke mit einer 9-Kr.-Marke adressseitig quittiert. Die bar bezahlte Schweizer Wegstrecke hatte der bayrische Postbeamte rückseitig mit 6 (Kr.) ausgewiesen. Natürlich waren auch bei dieser Frankierungstorm die bereits erwähnten, unterschiedlichen Tarifsrufen möglich. Die Seltenheitsolcher Sendungen resultiert wohl daraus, dass in den Anfängen der fünfzigerJahre des 19. Jahrhunderts das ausservereinsländische Postaufkommen relativ gering war. Ausserdem hatte diese Form der Freimachung nur bis zum 31. März 1854 Gültigkeit. Bereits ab 1. April 1854 mussten Sendungen in die Schweiz bis zum Adressaten mit Marken frankiert werden. Auf die Frage, warum die Postdirektionen einzelner deutscher Staaten diesen Frankaturmodus für Sendungen in das Vereinsausland angewiesen hatten, konnte ich bis heute keine postamtlich belegte Antwort finden. Einen ebenso hübschen wie nicht alltäglichen Brief in die Gegenrichtung, nämlich von Chur aus der Schweiz nach Röthenbach bei Lindau in Bayern, zeigt Abbildung 5. Die Sendung datiert vom 30. April 1854 und ist mie zwei Stück der 15 Rp. (grosse Wertziffer) Rayon III sowie einer 10 Rp. Rayon II frankiert und mit blauen, eidgenössischen Rauten entwertet. Dass die Gesamttaxe von 40 Rappen nicht tarifgerecht ist, liegt daran, dass der Aufgabeort Chur im 2. Schweizer Taxrayon lag und Röthenbach im 1. Deutschen Tax rayon. Dernzufolge hätten 30 Rp. für die Freimachung des Briefes gereicht. Der Schweiz standen davor 20 Rp. zu. Bayern wurden 10 Rp. (= 3 Kr.) gutgeschrieben.
Vermutlich handelt es sich um eine Absenderfrankatur, die nicht am Postschalter eingeliefert, sondern in den Briefkasten gelegt wurde. In den Anfängen des Frankierens mit Briefmarken zeigt sich nicht selten - vor allem bei Auslandsendungen - die Unkenntnis des Publikums bei den Brieftarifen, die sich aber in den meisten Fällen eher in der Form äusserte, dass zu wenig anstatt zu viel geklebt wurde. Dies verwundert auch nicht beim Geldwert damaliger Zeit. Weitere Beispiele dokumentieren zunächst die Tarifstufe für Briefe in den 1. Taxrayons beider Länder bis 1 Loth Gewicht. Abbildung 6 zeigt einen Brief vom 22. April 1860 aus Kimrathshofen mit oMR-Stempel 241 (1. Deutscher Taxrayon) nach Einsiedeln, Kanton Schwyz (1. Schweizer Taxrayon). Von der korrekten 6-KreuzerFrankatur verblieben für Bayern 3 Kreuzer. Die restlichen 3 Kreuzer wurden der Schweiz als Weiterfranko gutgeschrieben. Der Rötelvermerk weist diese Gebühr links unten aus.
merk weist diese Gebühr links unten aus. Sendungen aus dem 1. Schweizer Taxrayon in den I. Deutschen Taxrayon nach Bayern waren mit 20 Rappen freizumachen, wovon je 10 Rappen resp. 3 Kreuzer den Vertragspartnern verrechnet wurden. Abbildung 7 zeige einen Brief vom 23. Januar 1863 von Töss, Kanton Zürich (1. Schweizer Taxrayon), in den 1. Deutschen Taxrayon nach Scheffau bei Lindau. Die 40-Rp.-Strubelmarke deckt in diesem Fall die Gebühr für die Sendung von 14% Loth (2. Gewichtsstufe!). Inhalt des Briefes waren Heiratsschriften. Entsprechend war die Gebührenteilung: 20 Rappen Schweizer Anteil, 20 Rappen, resp. 6 Kreuzer, für das Nachbarland Bayern. Noch einmal mit anderen Wertstufen dargestellt sind zwei Briefe der ersten Taxrayons zu sehen. Wer sich über Jahre hinweg mit der Tarifgeschichte dieser Länder befasst, weiss, dass man Frankaturen von Taxrayon zu Taxrayon 1 beider Länder eher selten begegnet. Vergleichsweise dazu sind 15-Kreuzer-Frankaturen in die Schweiz «Massenware».
Ein weiterer Brief aus Kimrathshofen (Bayern) vom 30. Mai 1864 (Abb. 8, verkleinert), diesmal mie einer Einzelfrankatur der 6 Kreuzer blau freigemacht, nach Herisau, Kanton Appenzell, belegt die Gebühr für die Beförderungsstrecke bis maximal 10 geographische Meilen, jeweils auf beiden Seiten des Taxgrenzpunktes. Schliesslich noch ein Brief von Schaffhausen nach Lindau vom 28. Februar 1867. Beide Orte lagen jeweils im 1. Taxrayon zueinander. Die 60-Rappen-Frankatur der ersten gezähnten Schweizer Markenausgabe fand tarifgerecht Verwendung für eine Sendung über 2 bis 3 Loth (3. Gewichtsstufe). Vergleichsweise wären in umgekehrter Richtung von Bayern aus dafür 18 Kreuzer zu berappen gewesen. Der mit roter Tinte ausgewiesene Weiterfranko-Vermerk 6 (Kr.) für Bayern ist vom Auswechselpostamt irrtümlich um 3 Kreuzer zu niedrig angesetzt und offensichtlich unerkannt verrechnet worden. Bayern hätten für die schwergewichtige Sendung 9 Kreuzer zugestanden.
(Fortsetzung folgt)