Le «Buste de Tell» et affranchissements insuffisants
Les affranchissements non ou insuffisants affranchis représentent une part non négligeable de manque à gagner pour la poste. Notre étude ayant comme fils conducteur le buste de Tell nous ne traiterons que des affranchissements insuffisants. La fraude postale sera traitée dans un prochain article.
Cet article a pour but de donner aux collectionneurs une méthodologie à appliquer pour le calcul des taxes d’une façon générale avec une centralisation entre 1914 et 1942 qui correspond à période de validité des bustes de Tell. On distingue plusieurs étapes successives dans le déroulement des opérations visant à taxer les objets postaux insuffisamment affranchis.
Vérification des affranchissements
L’obligation de vérifier les affranchissements des envois postaux ou le droit à la franchise incombe à l’ensemble du personnel du service d’exploitation de l’Administration des postes, ainsi qu’au personnel inspecteur. Les instructions de service pour les offices de poste suisses du 1er janvier 1914 sont parfaitement claires sur cette obligation de vérifier les affranchissements: – «Ce sont en première ligne les offices de consignation qui doivent vérifier les affranchissements des envois postaux et faire compléter, si possible, les affranchissements insuffisants (affranchissements après-coup ou affranchissements complétés). Les agents recevant au guichet les envois à enregistrer sont en principe responsables de l’affranchissement régulier de ceux-ci; les taxes manquantes seront mises à leur charge.». – Cette vérification est également de mise pour les offices de destination: «Les offices de poste de destination doivent veiller, sous leur responsabilité, à ce que les envois postaux de toute nature, de Suisse et de l’étranger, à livrer aux destinataires, soient complétement affranchis ou régulièrement grevés de taxes. Font exception les colis et mandats originaires de l’étranger, dont les offices de poste suisses n’ont pas à vérifier l’affranchissement.» – Et le dernier stade de vérification concerne le facteur: «Le fonctionnaire préposé au service de distribution doit vérifier les affranchissements (poste aux lettres et colis postaux)». – L’U.P.U. a prévu une aide à la vérification des affranchissements dans le régime international en préconisant des couleurs spécifiques pour 3 catégories d’affranchissements: «Les timbres-poste représentant les taxes types des pays de l’Union postale sont de même couleur, savoir, les timbresposte de 25 c., bleu foncé (lettre simple), ceux de 10 c., rouge (carte postale) et ceux de 5 c., vert (imprimé), leur valeur réelle étant indiquée en chiffres arabes.». – En cas d’affranchissement trop élevé la procédure est parfaitement indiquée en particulier pour les envois enregistrés (concerne les recommandés et valeurs déclarées en pratique): «Lorsque des expéditeurs ont eux-mêmes affranchi d’un montant trop élevé des envois à enregistrer, les offices de poste le leur feront remarquer… Les offices de poste doivent inscrire immédiatement à côté des timbres-poste (affranchissement d’une façon générale) l’annotation distincte ‹Affranchi par l’expéditeur› ».
Mode de procéder à la taxation
La réglementation diffère selon le type d’objet postal en cause et selon qu’il soit expédié ou reçu dans le régime intérieur ou international.
Correspondances ordinaires
– Sur les correspondances ordinaires non ou insuffisamment affranchies du service intérieur on indique les taxes à percevoir au crayon de couleur en gros chiffres du côté de l’adresse. – Sur les correspondances insuffisamment affranchies dans l’échange international on indique en monnaie de franc (avant 1921) ou en centimes or (à partir de 1921), à côté de l’affranchissement, le double de l’insuffisance . On frappe également le timbre « T » de Taxe. Si ces correspondances pèsent plus d’un port simple, on note le poids et le nombre de ports en chiffres arabes à l’angle supérieur gauche. A noter que pour les cartes postales doubles pour l’étranger insuffisamment affranchies le timbre T peut être frappé sur les 2 parties mais ce cas est très rarement observé. – Une fois la constatation établie d’un affranchissement insuffisant, les taxes qui grèvent ce type de correspondance sont matérialisées en timbres-taxe du côté de l’adresse qui sont immédiatement oblitérés. – Lorsque les objets de la poste aux lettres taxés sont réexpédiés ou renvoyés à l’expéditeur, il faut surchargés les timbrestaxes pour les annuler à la main ou avec un timbre «ANNULE / UNGÜLTIG / ANNULLATO»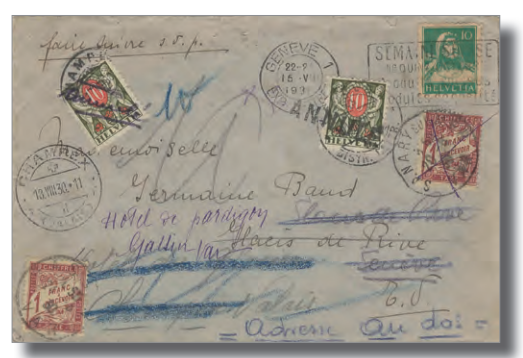
Illustration 1: mention «Annulé» manuscrite et au tampon.
Enveloppe correctement affranchie à 10c. pour son 1° trajet (port local) de Genève à Genève, 2° trajet avec réexpédition non réglementaire taxe (10 c.) 3° trajet réexpédition après annulation de la taxe (ANNULE) à Champex (port territorial / simple taxe manquante 10 c.), 4° trajet réexpédition en France après annulation de la taxe (annulé manuscrit) à Sanary et simple taxe: (30–10) × 150:30 = 1,00 Fr. et enfi n 5° réexpédition à Gassin après annulation en croix à l’encre et nouvelle taxe de 1,00 Fr… Une enveloppe qui a donné beaucoup de travail aux postiers suisses et français.
Correspondances recommandées
Ce sous-chapitre traite des lettres recommandées, des remboursements-lettres recommandées, des recouvrements et des valeurs déclarées dans le régime international (les valeurs déclarées du régime intérieur dépendent de la réglementation de la messagerie). Je n’ai jamais vu de cartes postales recommandées insuffi samment affranchies. – Dans le régime intérieur pour ce genre d’envois insuffi samment affranchis l’insuffi sance d’affranchissement découle d’une faute de l’employé de la poste chargé de l’affranchissement et de son contrôle au guichet. L’offi ce de destination défi nitif (donc également celui en cas de réexpédition) transmet un avis de rectifi cation (formule N° 1218) à l’offi ce de consignation qui couvre l’affranchissement manquant sur l’avis. L’offi ce de poste qui constate l’irrégularité doit établir une notice correspondante sur l’objet en cause et la vérifi cation fi nale des affranchissements des recouvrements du service intérieur se fait par les Contrôles d’arrondissement. – Les envois de ce type parvenant de l’étranger insuffi samment affranchis ne sont pas considérés comme irréguliers pour le motif d’insuffi sance d’affranchissement mais dirigés sans autre, et sans surtaxes sur leur destination, et distribués. Par contre lorsque l’insuffi sance est constatée par les bureaux de poste ou les bureaux d’entrée, un bulletin de vérifi cation (formule N° 513) doit être rempli (origine, numéro de consignation, date de dépôt, poids, montant des timbres-poste collés) et envoyé, sans lettre d’accompagnement et sous enveloppe à l’Administration centrale des postes du pays expéditeur.
La taxation proprement dite
La mise en service des timbres-taxe ou chiffres-taxe facilite cette opération et permet un contrôle renforcé pour l’Administration postale. – On distingue plusieurs étapes clés dans les modalités de la taxation dans le régime international: à la création de l’Union Générale des Postes avec le traité de Berne le 09.10.1874 avec applications le 01.07.1875 les lettres insuffi samment affranchies sont considérées comme non affranchies avec déduction de l’affranchissement. La création de l’U.P.U. à la suite de la réunion de Paris le 01.06.1878 modifi e la règle de taxation pour les lettres insuffi samment affranchies qui sont alors taxées au double de l’insuffi sance. – La monnaie de référence est le franc jusqu’au congrès de Madrid en 1920 qui décide qu’à partir de 1921 que le franc sera remplacé par le franc or comme monnaie de référence avec 50 c. or pour la lettre simple. Ce changement de monnaie de référence et les nouveaux tarifs UPU qui ont lieu dans les six premiers mois de 1921 sont responsables d’une période de transition avec référence au franc.